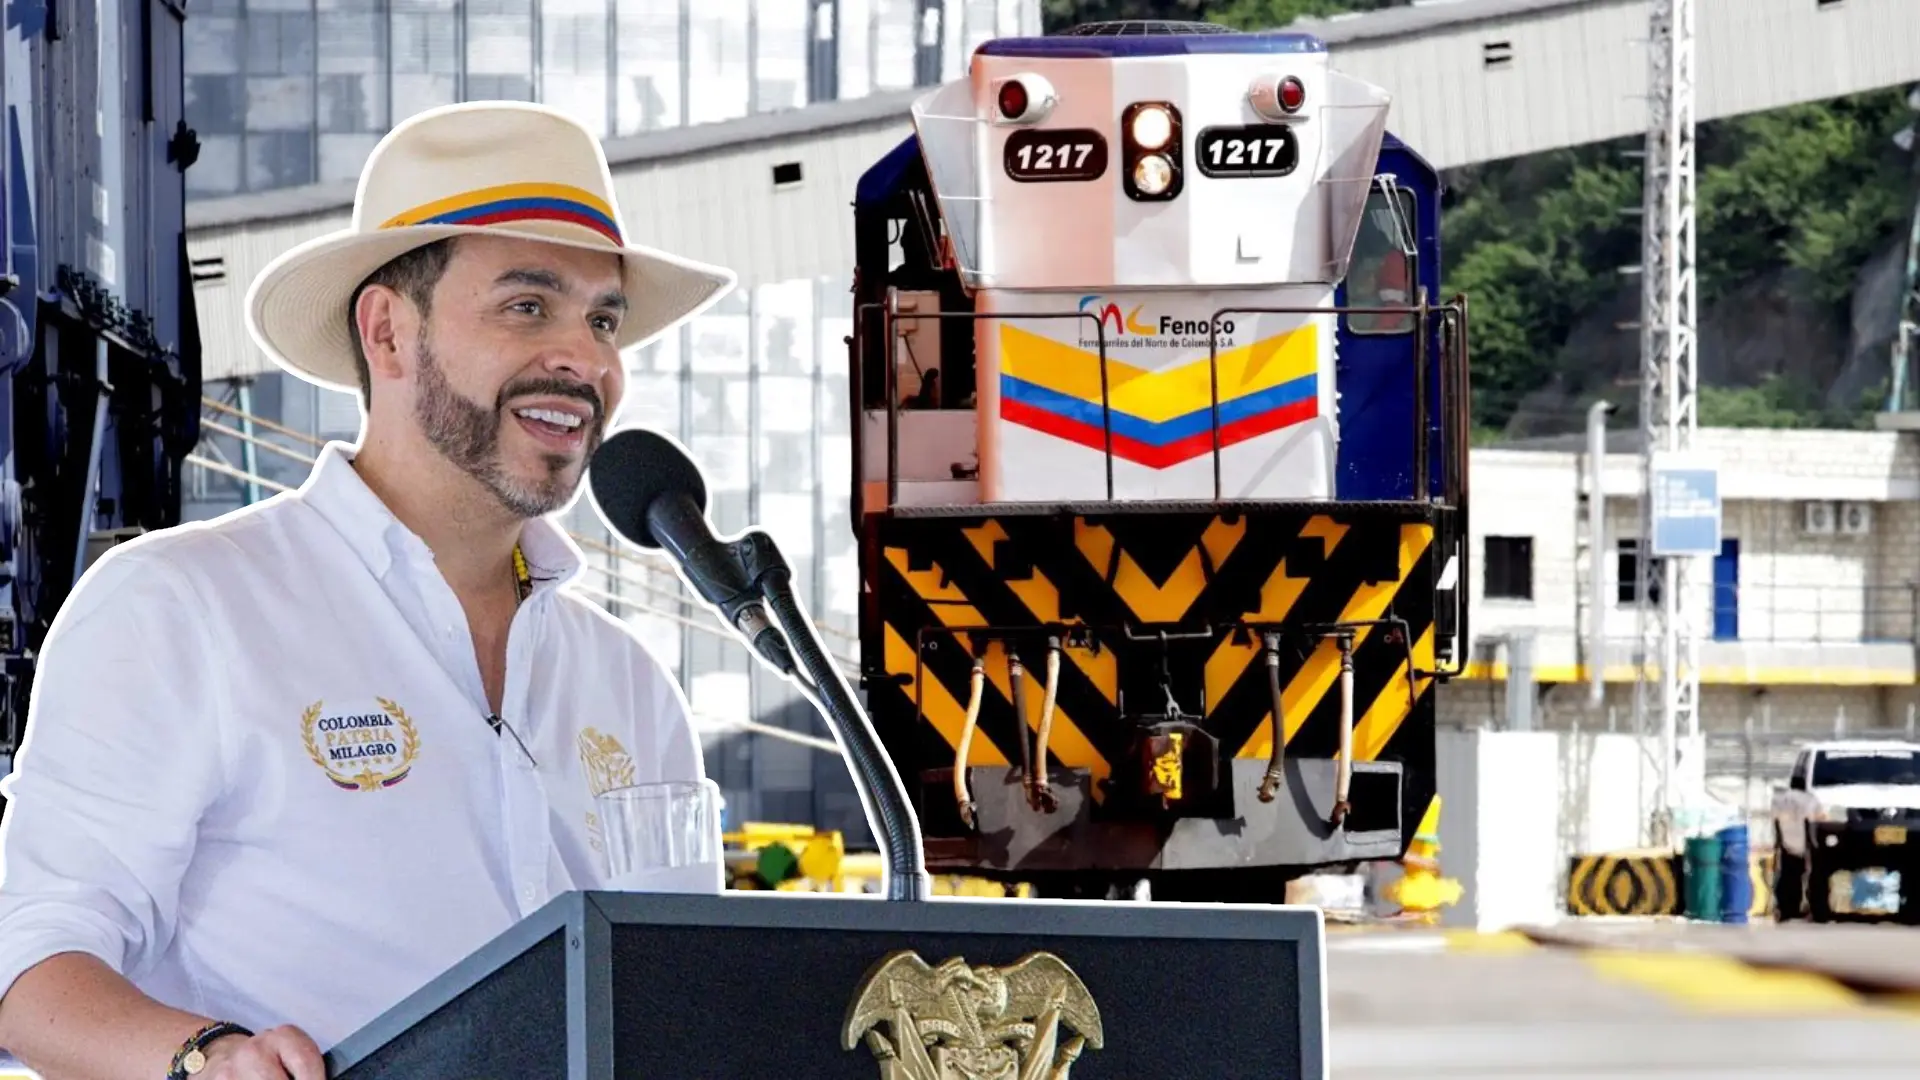
¿Qué revisa un banco antes de aprobar un crédito de vivienda?
Estos son los datos que revisa un banco para dar un crédito de vivienda.
Noticias RCN
07:09 a. m.
Pedir un crédito para comprar vivienda no depende solamente del salario. Las entidades financieras analizan los ingresos, las deudas, el comportamiento crediticio y la capacidad real de pago del solicitante antes de tomar una decisión.
¿Qué mira el banco para aprobar un crédito de vivienda?
Uno de los principales factores es la capacidad de pago. El banco necesita determinar si los ingresos del solicitante permiten asumir la nueva cuota sin generar un nivel de endeudamiento que represente un riesgo.
La Superintendencia Financiera explica que las entidades deben evaluar aspectos como los flujos de ingresos y egresos, el nivel de endeudamiento, los activos, los pasivos y el patrimonio del potencial deudor. También pueden considerar las características de las garantías y las condiciones del crédito.
Por eso, antes de solicitar un crédito es habitual que el banco pida documentos que permitan comprobar los ingresos. Para un trabajador dependiente pueden solicitarse certificación laboral, comprobantes de nómina y otros documentos; los independientes pueden tener que presentar extractos bancarios y soportes de su actividad económica.
Otro elemento importante son las deudas que ya tiene la persona. Un salario alto no garantiza por sí solo la aprobación: si buena parte de los ingresos ya está comprometida con otros créditos, tarjetas u obligaciones, la capacidad disponible para asumir una nueva cuota será menor.
¿El historial crediticio influye en la aprobación?
Sí. El comportamiento que una persona ha tenido con sus obligaciones financieras forma parte del análisis de riesgo.
Sin embargo, tener un reporte negativo no significa automáticamente que el banco pueda negar el crédito únicamente por esa razón.
La Superintendencia Financiera señala que las entidades deben considerar otras variables, como la capacidad de pago, el nivel de endeudamiento y las garantías.
También se analiza la vivienda que se pretende comprar. Una vez avanza la solicitud, pueden realizarse estudios sobre el inmueble y un avalúo para determinar su valor comercial y verificar que cumpla las condiciones exigidas para respaldar la financiación.
Otro punto clave es la relación entre la cuota y los ingresos. La regulación vigente establece que la primera cuota del crédito de vivienda puede representar hasta 40% de los ingresos familiares mensuales, tanto para vivienda VIS como No VIS.
En cualquier caso, no existe una cifra de salario que garantice la aprobación para todas las personas. Cada entidad realiza su propio estudio de riesgo y puede establecer requisitos adicionales dentro de las reglas aplicables.
Por eso, antes de solicitar un crédito de vivienda conviene revisar cuánto dinero entra al hogar cada mes, qué obligaciones están vigentes y cuánto quedaría disponible después de cubrir los gastos habituales. Esa información permite tener una idea más clara de la capacidad real para asumir una nueva deuda.
Este artículo fue redactado por una IA, bajo la supervisión de un periodista.
 Síguenos en Google News